VERI*FACTU en 2026: guía para autónomos y empresas ante las nuevas fechas de 2027
Actualizado: 17 de septiembre de 2026.
Si eres autónomo, profesional o tienes una empresa, probablemente hayas oído hablar de VERI*FACTU durante los últimos meses. También es bastante posible que hayas encontrado información contradictoria sobre cuándo empieza a ser obligatorio, quién está afectado o si todas las facturas tendrán que enviarse automáticamente a Hacienda.
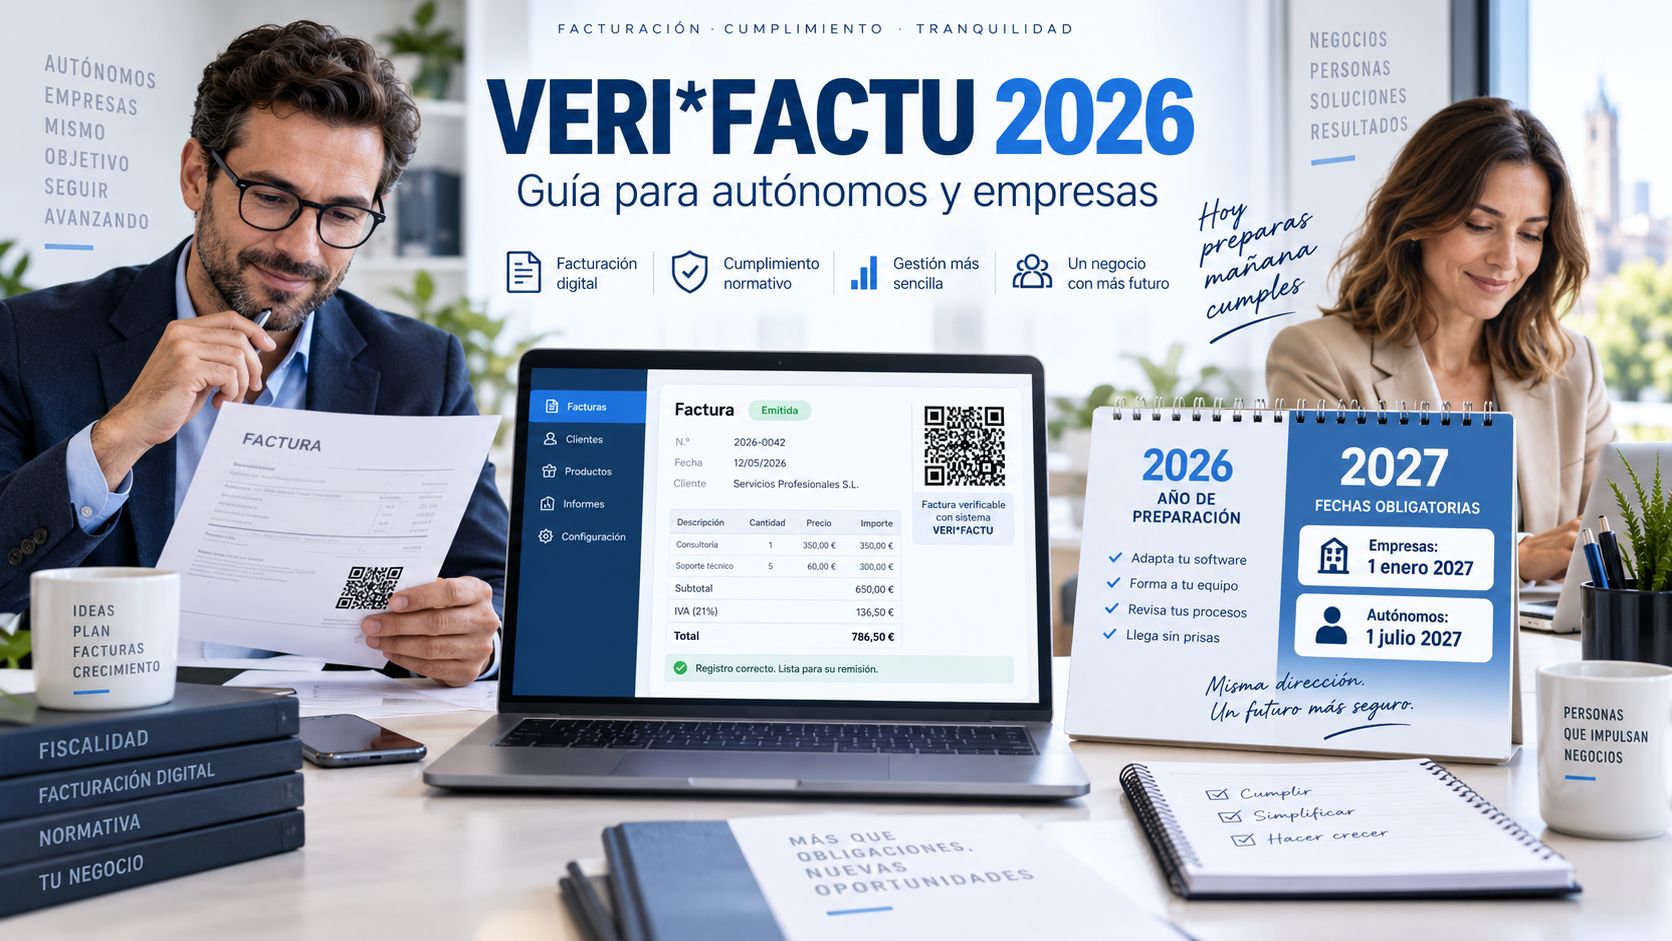
La confusión tiene una explicación: las fechas de adaptación se han modificado. A fecha de septiembre de 2026, los contribuyentes sujetos al Impuesto sobre Sociedades deberán tener adaptados sus sistemas informáticos de facturación antes del 1 de enero de 2027. El resto de obligados incluidos en el Reglamento deberán tenerlos operativos antes del 1 de julio de 2027.
Por tanto, 2026 se ha convertido en un año clave para revisar el programa de facturación, comprobar si la empresa o el profesional está dentro del ámbito de aplicación y preparar la transición con tiempo.
En esta guía explicamos qué es VERI*FACTU, cuándo será obligatorio, a quién afecta, qué ocurre con los autónomos, qué diferencias existen entre VERI*FACTU y NO VERI*FACTU y qué conviene hacer antes de 2027.
¿Qué es VERI*FACTU?
VERI*FACTU está relacionado con el Reglamento que establece los requisitos que deben cumplir determinados sistemas y programas informáticos utilizados en los procesos de facturación de empresarios y profesionales.
La finalidad de la normativa es que los sistemas informáticos de facturación garanticen características como la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros de facturación.
En términos prácticos, los programas utilizados para facturar deberán estar preparados para generar y conservar los registros correspondientes de acuerdo con los requisitos establecidos y evitar modificaciones que no dejen la trazabilidad exigida.
La regulación tiene su origen en el Real Decreto 1007/2023 y en su normativa de desarrollo. Posteriormente se han aprobado modificaciones que han alterado, entre otras cuestiones, los plazos de adaptación.
¿VERI*FACTU es obligatorio en 2026?
No con las fechas actualmente vigentes. Este es uno de los puntos que más confusión está generando porque todavía pueden encontrarse artículos, vídeos y publicaciones que mencionan calendarios anteriores.
El Real Decreto-ley 15/2025 modificó los plazos de adaptación de los sistemas informáticos de facturación.
El calendario actualmente establecido es el siguiente:
- Antes del 1 de enero de 2027: contribuyentes sujetos al Impuesto sobre Sociedades incluidos en el ámbito de aplicación.
- Antes del 1 de julio de 2027: resto de obligados tributarios incluidos en el Reglamento.
La Agencia Tributaria recoge estas mismas fechas en su información actual sobre los sistemas informáticos de facturación.
Puede consultarse la información oficial en la Sede electrónica de la Agencia Tributaria y en el Real Decreto-ley 15/2025 publicado en el BOE.
Calendario VERI*FACTU: fechas importantes
Para entender mejor la situación actual, puede resumirse el calendario de la siguiente forma:
Durante 2026
Es el periodo en el que muchas empresas y profesionales pueden revisar su sistema de facturación, hablar con su proveedor de software, valorar la modalidad que utilizarán y realizar pruebas antes de que llegue su fecha obligatoria.
1 de enero de 2027
Los contribuyentes sujetos al Impuesto sobre Sociedades incluidos en el ámbito de aplicación deberán tener sus sistemas informáticos adaptados antes de esta fecha.
1 de julio de 2027
El resto de obligados incluidos en el Reglamento deberán tener sus sistemas informáticos de facturación operativos antes de esta fecha.
Por este motivo, aunque en 2026 todavía no haya comenzado la obligación general en estos términos, esperar hasta las últimas semanas puede complicar innecesariamente la adaptación.
¿Quién estará obligado a utilizar un sistema adaptado?
El Reglamento afecta a empresarios y profesionales incluidos dentro de su ámbito de aplicación que utilicen sistemas informáticos de facturación.
Entre los afectados pueden encontrarse:
- Sociedades mercantiles.
- Autónomos que desarrollen actividades económicas.
- Profesionales.
- Determinadas entidades en régimen de atribución de rentas.
- Otros empresarios y profesionales incluidos en el ámbito previsto por la normativa.
Sin embargo, no debe darse por hecho que todos los contribuyentes se encuentran exactamente en la misma situación. Existen exclusiones y particularidades que deben estudiarse individualmente.
Por ejemplo, los contribuyentes que llevan sus libros registro mediante el Suministro Inmediato de Información del IVA (SII) tienen un tratamiento específico en relación con el Reglamento.
Antes de cambiar de programa o modificar los procesos internos conviene revisar la situación concreta de la empresa o profesional.
VERI*FACTU para empresas: qué deben preparar durante 2026
Para las sociedades afectadas, el 1 de enero de 2027 está suficientemente próximo como para que 2026 sea el año de preparación.
Las empresas deberían revisar, entre otras cuestiones:
- Qué programa utilizan actualmente para emitir facturas.
- Si utilizan uno o varios sistemas de facturación.
- Si el proveedor de software está adaptando correctamente el programa.
- Cuándo estará disponible la versión definitiva adaptada.
- Si será necesario actualizar, migrar o sustituir el sistema.
- Cómo se integrará la facturación con la contabilidad.
- Qué empleados utilizan el programa y si necesitarán formación.
- Cómo se gestionan actualmente facturas rectificativas, series y numeraciones.
- Qué modalidad de funcionamiento resulta adecuada para la empresa.
Cuanto mayor sea el volumen de facturación, el número de usuarios o la integración con otros programas, más recomendable resulta realizar las pruebas con antelación.
VERI*FACTU para autónomos: qué cambia
Los autónomos incluidos dentro del ámbito del Reglamento disponen, con el calendario actualmente vigente, de plazo hasta antes del 1 de julio de 2027 para tener adaptados sus sistemas.
Esto no significa que todos deban esperar hasta esa fecha.
Durante 2026 un autónomo puede revisar:
- Cómo realiza actualmente sus facturas.
- Si utiliza un programa, una aplicación o un sistema propio.
- Si su proveedor ofrecerá una versión adaptada.
- Si le interesa utilizar una solución VERI*FACTU.
- Si la aplicación gratuita de la Agencia Tributaria puede ser suficiente para su actividad.
- Cómo entregará la información a su asesoría fiscal y contable.
- Si puede aprovechar el cambio para automatizar procesos administrativos.
Para profesionales con pocas facturas, la adaptación puede ser relativamente sencilla. Para autónomos con empleados, distintos establecimientos, ventas recurrentes o sistemas conectados con otros procesos, puede requerir más planificación.
¿Todos tendrán que enviar sus facturas automáticamente a Hacienda?
No necesariamente.
Uno de los errores más habituales es identificar la nueva normativa con la obligación de que todos los empresarios y autónomos envíen automáticamente cada factura a la Agencia Tributaria.
La normativa contempla dos grandes modalidades de funcionamiento:
Sistema VERI*FACTU
El sistema remite a la Agencia Tributaria los registros de facturación generados conforme a las especificaciones establecidas.
Sistema NO VERI*FACTU
El sistema no realiza esa remisión automática, pero debe cumplir los requisitos técnicos correspondientes para garantizar la integridad, conservación, trazabilidad e inalterabilidad de los registros.
La propia Agencia Tributaria distingue expresamente entre ambas modalidades.
¿Qué diferencia hay entre VERI*FACTU y NO VERI*FACTU?
La diferencia más visible se encuentra en la remisión de los registros de facturación.
En un sistema VERI*FACTU, los registros se envían a la Agencia Tributaria. En un sistema NO VERI*FACTU, no se realiza esa remisión automática, pero el sistema debe aplicar mecanismos y requisitos adicionales para garantizar el cumplimiento normativo.
Por eso la elección del programa no debería hacerse atendiendo únicamente al precio.
Conviene valorar:
- Volumen de facturación.
- Número de facturas emitidas.
- Número de usuarios.
- Integración con contabilidad.
- Necesidades de administración y gestión.
- Automatizaciones existentes.
- Forma de trabajar con la asesoría.
- Necesidad de conectar el programa con otros sistemas.
¿Las facturas deberán llevar un código QR?
El código QR tributario será uno de los cambios más visibles derivados del nuevo sistema.
Las facturas expedidas mediante los sistemas informáticos incluidos en el Reglamento deberán incorporar el código QR en los supuestos establecidos por la normativa.
Cuando el sistema funcione bajo la modalidad VERI*FACTU, la factura podrá incorporar además la indicación correspondiente que permita identificar el carácter verificable de la factura de acuerdo con los requisitos establecidos.
Por tanto, muchas empresas no solamente tendrán que revisar el funcionamiento interno del software: también cambiará el formato visible de las facturas emitidas.
¿Qué información envía VERI*FACTU a Hacienda?
El sistema VERI*FACTU remite los registros de facturación generados conforme a las especificaciones técnicas previstas.
El sistema debe permitir mantener la trazabilidad entre los registros y controlar su secuencia, de manera que pueda detectarse una alteración o discontinuidad indebida.
No debe confundirse este proceso con el simple envío de un PDF de la factura. La normativa regula la generación de registros estructurados vinculados al proceso de facturación.
¿VERI*FACTU es lo mismo que la factura electrónica?
No. Aunque ambas cuestiones están relacionadas con la digitalización de la facturación, VERI*FACTU y la factura electrónica entre empresas responden a regulaciones distintas.
VERI*FACTU está relacionado con los requisitos que deben cumplir determinados sistemas informáticos de facturación y sus registros.
La factura electrónica se refiere a la emisión y recepción de facturas en formato electrónico dentro de los supuestos y condiciones previstos por su normativa específica.
Una empresa puede verse afectada por ambas cuestiones, pero deben analizarse por separado.
¿Se puede seguir facturando con Excel o Word?
Esta es una de las consultas que más interés genera entre autónomos y pequeñas empresas.
No conviene responder de forma automática con un sí o un no sin conocer cómo se utiliza realmente la herramienta. Debe analizarse si la solución empleada tiene la consideración de sistema informático de facturación a efectos de la normativa y qué procesos realiza.
Lo relevante es comprobar cómo se generan, almacenan y procesan los datos de facturación.
Si actualmente se utilizan hojas de cálculo, plantillas, programas antiguos o desarrollos propios, 2026 es un buen momento para revisar el procedimiento antes de la fecha obligatoria correspondiente.
¿Existe un programa VERI*FACTU gratuito de Hacienda?
La Agencia Tributaria dispone de una aplicación gratuita de facturación orientada especialmente a empresarios y profesionales con procesos de facturación relativamente sencillos.
Puede ser una solución interesante para determinados autónomos y pequeñas actividades con un número reducido de facturas.
No obstante, una empresa que necesite gestionar presupuestos, pedidos, múltiples usuarios, almacén, cobros, clientes, contabilidad u otros procesos puede necesitar una solución más completa.
Puede consultarse la información oficial sobre las herramientas de VERI*FACTU en la Agencia Tributaria.
¿Tengo que cambiar mi programa de facturación?
No necesariamente.
Si el proveedor del programa actual adapta correctamente el software a los nuevos requisitos, puede no ser necesario sustituirlo.
La primera pregunta que debería realizarse al proveedor durante 2026 es:
¿Este programa estará adaptado al Reglamento de Sistemas Informáticos de Facturación antes de mi fecha obligatoria?
También conviene preguntar:
- Qué actualización será necesaria.
- Cuándo estará disponible.
- Si tendrá un coste adicional.
- Si permitirá trabajar en modalidad VERI*FACTU.
- Qué ocurrirá con los datos históricos.
- Cómo cambiará el formato de las facturas.
- Cómo se integrará con la contabilidad.
- Si será necesario configurar nuevas series o parámetros.
Qué deberían hacer las empresas antes de terminar 2026
1. Identificar todos los sistemas con los que se factura
Algunas empresas utilizan un único programa. Otras generan facturas desde varios departamentos, establecimientos, plataformas o aplicaciones. El primer paso es saber exactamente de dónde salen las facturas.
2. Hablar con el proveedor de software
No basta con saber que el proveedor ha oído hablar de VERI*FACTU. Conviene conocer qué versión estará adaptada, cuándo se instalará y qué cambios supondrá.
3. Comprobar si la empresa está dentro del ámbito de aplicación
Antes de tomar decisiones tecnológicas debe revisarse el régimen fiscal y la situación particular del negocio.
4. Decidir qué modalidad de funcionamiento utilizar
Es conveniente conocer las diferencias entre VERI*FACTU y NO VERI*FACTU y analizar qué solución encaja mejor con los procesos de la empresa.
5. Coordinar facturación y contabilidad
La facturación afecta directamente al IVA, la contabilidad y posteriormente a otros impuestos. El cambio de programa no debería gestionarse como un proyecto completamente aislado del área fiscal y contable.
6. Revisar series y procedimientos internos
La transición ofrece una buena oportunidad para revisar numeraciones, series, procedimientos de rectificación y circuitos internos de aprobación de facturas.
7. Formar a los usuarios
Un programa correctamente configurado puede generar problemas si las personas que lo utilizan no conocen el nuevo procedimiento.
8. Realizar pruebas antes de la fecha límite
Esperar a las últimas semanas de diciembre de 2026 puede ser especialmente arriesgado para sociedades con un volumen importante de facturación.
Errores frecuentes sobre VERI*FACTU
Pensar que sigue siendo obligatorio durante 2026
Las fechas generales de adaptación actualmente vigentes se han trasladado a 2027.
Confundir VERI*FACTU con factura electrónica
Son proyectos relacionados con la digitalización, pero no son exactamente la misma obligación.
Pensar que todos deben enviar automáticamente todas sus facturas
La normativa diferencia entre sistemas VERI*FACTU y NO VERI*FACTU.
Esperar al último momento
La empresa puede necesitar cambiar procesos, actualizar programas, migrar datos y formar trabajadores.
Elegir un programa únicamente por precio
Además del cumplimiento normativo, conviene valorar la integración con la operativa real de la empresa.
No coordinar el cambio con la asesoría
Facturación, contabilidad e impuestos están estrechamente relacionados. Una buena coordinación puede evitar duplicidades y errores posteriores.
VERI*FACTU para autónomos y empresas en Zaragoza
Las empresas y autónomos de Zaragoza incluidos dentro del ámbito de aplicación estarán sujetos al mismo marco estatal que el resto de contribuyentes afectados.
Sin embargo, la adaptación puede ser muy diferente según el negocio. No necesita la misma solución un profesional que emite pocas facturas al mes que una empresa con varios usuarios, diferentes líneas de negocio y cientos de documentos mensuales.
En G&G Grupo de Gestión podemos revisar cómo afecta la nueva regulación a su actividad y coordinar la adaptación desde el punto de vista fiscal y contable.
Si necesita revisar su situación puede consultar nuestros servicios de asesoría fiscal en Zaragoza y asesoría contable en Zaragoza.
Preguntas frecuentes sobre VERI*FACTU
¿VERI*FACTU es obligatorio en 2026?
No con el calendario actualmente vigente. Los contribuyentes sujetos al Impuesto sobre Sociedades incluidos en el ámbito del Reglamento deberán tener adaptados sus sistemas antes del 1 de enero de 2027 y el resto de obligados antes del 1 de julio de 2027.
¿Cuándo entra en vigor VERI*FACTU para empresas?
Para los contribuyentes sujetos al Impuesto sobre Sociedades afectados por el Reglamento, la fecha de adaptación actualmente establecida es antes del 1 de enero de 2027.
¿Cuándo será obligatorio VERI*FACTU para autónomos?
Para el resto de obligados incluidos en el Reglamento, entre los que pueden encontrarse autónomos y profesionales, la fecha actualmente establecida es antes del 1 de julio de 2027.
¿Tengo que enviar todas mis facturas a Hacienda?
No necesariamente. Existen sistemas VERI*FACTU, que remiten los registros a la Agencia Tributaria, y sistemas NO VERI*FACTU, que deben cumplir los requisitos técnicos previstos sin realizar esa remisión automática.
¿Las facturas llevarán código QR?
Las facturas expedidas mediante sistemas informáticos incluidos en el Reglamento deberán incorporar el código QR en los supuestos previstos por la normativa.
¿VERI*FACTU y factura electrónica son lo mismo?
No. Son regulaciones distintas y conviene analizarlas por separado.
¿Existe un programa gratuito de la Agencia Tributaria?
Sí. La Agencia Tributaria dispone de una aplicación gratuita de facturación orientada especialmente a actividades con procesos de facturación sencillos.
¿Tengo que cambiar ya mi programa de facturación?
Lo primero es confirmar con el proveedor si el sistema actual estará correctamente adaptado antes de la fecha que corresponda. Si no va a estarlo, habrá que estudiar una alternativa.
¿Qué ocurre si mi empresa utiliza el SII?
Los contribuyentes que llevan sus libros registro mediante el Suministro Inmediato de Información tienen un tratamiento específico y deben revisar su situación antes de aplicar las reglas generales del Reglamento a sus procesos de facturación.
2026 es el momento de preparar la adaptación
El aplazamiento de las fechas hasta 2027 concede más tiempo, pero no elimina la necesidad de revisar los sistemas de facturación.
Para las sociedades afectadas, el 1 de enero de 2027 está próximo. Para el resto de obligados incluidos en el Reglamento, la fecha actualmente prevista es el 1 de julio de 2027.
Durante los próximos meses conviene revisar programas, procedimientos administrativos, integración contable y la forma en que se intercambiará la información con la asesoría.
En G&G Grupo de Gestión podemos ayudarle a analizar cómo afecta VERI*FACTU a su actividad y coordinar los cambios necesarios desde el área fiscal y contable.
Si es autónomo, profesional o empresa y tiene dudas sobre el nuevo sistema de facturación, puede contactar con nuestro equipo para estudiar su caso.
Nota: artículo actualizado a 17 de septiembre de 2026. La normativa tributaria puede sufrir modificaciones posteriores. Antes de adoptar una decisión concreta conviene comprobar la regulación vigente y las circunstancias particulares del contribuyente.
Fuentes oficiales sobre VERI*FACTU
- Agencia Tributaria: Sistemas Informáticos de Facturación y VERI*FACTU.
- Agencia Tributaria: herramientas de asistencia sobre VERI*FACTU.
- BOE: Real Decreto-ley 15/2025, de 2 de diciembre.
Consulte con nosotros sus necesidades. Le ofreceremos una atención y presupuesto personalizados.
